Ravanda.ru
Предмет:
Макроэкономика
Вопрос:
10. Если срок службы оборудования составляет 25 лет, то норма амортизации равна
Ответы:
−
2%, или 0,2
+
4%, или 0,04
−
25%, или 0,25
−
1%, или 0,01
Похожие вопросы:
Организация приобрела оборудование у поставщика за 59 000 руб., в т.ч. НДС 18%, оплата произведена с расчетного счета. За выполненные работы по настройке оборудования организацией было оплачено наличными 1 534 руб., в том числе НДС 18%. Оборудование установлено и используется для общепроизводственных нужд.
Ввод в эксплуатацию и начисление амортизации по данному оборудованию отражаются следующими бухгалтерскими записями.
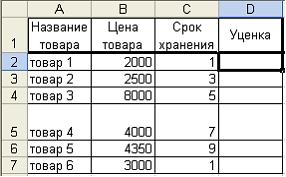
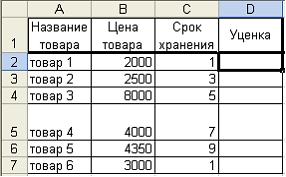
Информация в таблице MS Excel. На складе производится уценка товара по следующему правилу: если срок хранения не больше 3 месяцев, то стоимость товара остается неизменной, если срок хранения больше 3 и меньше 6 месяцев, то товар уценивается на 12%. При сроке хранения больше 6 месяцев стоимость уменьшается на 50%. Решить указанную задачу, Учитывая, что срок хранения для первого товара занесен в ячейку С2, а стоимость этого товара для уценки стоит в ячейке B2.
Информация в таблице MS Excel. На складе производится уценка товара по следующему правилу: если срок хранения не больше 3 месяцев, то стоимость товара остается неизменной, если срок хранения больше 3 и меньше 6 месяцев, то товар уценивается на 12%. При сроке хранения больше 6 месяцев стоимость уменьшается на 50%. Решить указанную задачу, Учитывая, что срок хранения для первого товара занесен в ячейку С2, а стоимость этого товара для уценки стоит в ячейке B2.
В отчетном месяце произведены следующие затраты на нужды основного производства: начислена амортизация оборудования, используемого для производства продукции А в сумме 5 000 руб.; отпущены материалы на сумму 12 000 руб.; начислена заработная плата рабочим основного производства в сумме 15 000 руб.; произведены отчисления на социальные нужды.
Начисление амортизации основного средства, эксплуатируемого в основном производстве, отражается бухгалтерской записью …
В отчетном месяце произведены следующие затраты на нужды вспомогательного производства: начислена амортизация оборудования, используемого для производства продукции Б в сумме 3 000 руб.; отпущены материалы на сумму 12 000 руб.; начислена заработная плата вспомогательным рабочим в сумме 18 000 руб.; произведены отчисления на социальные нужды.
Начисление амортизации основных средств, эксплуатируемых во вспомогательном производстве, и выпуск готовой продукции из вспомогательного производства отражаются бухгалтерскими записями …
Организацией безвозмездно получен объект основных средств, стоимость которого составляет 80 000 руб. За доставку основного средства сторонней организации оплачено по безналичному расчету 2 360 руб., в том числе НДС 18%. Основное средство введено в эксплуатацию и используется для нужд вспомогательного производства.
Ввод в эксплуатацию и начисление амортизации по данному оборудованию отражаются следующими бухгалтерскими записями.