Предмет:
Тема:
Оценка значимости параметров эконометрической модели
Вопрос:
Проверка статистически значимого отличия от нуля оценок коэффициентов 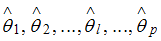 линейной модели
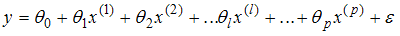
осуществляется путем последовательного сравнения отношений  (
 –среднеквадратическая ошибка параметра
 ) с точкой, имеющей распределение …
Ответы:
+ Стьюдента
− Фишера
− Дарбина – Уотсона
− нормальное
Решение:
При проверке статистически значимого отличия от нуля оценок коэффициентов 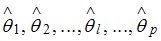 линейной регрессионной модели
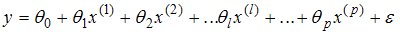 выдвигается гипотеза о нулевом значении оценки параметра. Для каждого коэффициента регрессии
 модели рассчитывают отношение его среднеквадратической ошибки к значению оценки
 . Полученное значение отношения
 последовательно сравнивается с точкой, имеющей распределение Стьюдента.
Прикладная статистика. Основы эконометрики: Учебник для вузов: В 2 т. 2-е изд., испр. – Т. 2: Айвазян С.А. Основы эконометрики. – М.: ЮНИТИ-ДАНА, 2001. – С. 73.
ответ тест i-exam
линейной регрессионной модели выдвигается гипотеза о нулевом значении оценки параметра. Для каждого коэффициента регрессии модели рассчитывают отношение его среднеквадратической ошибки к значению оценки . Полученное значение отношения последовательно сравнивается с точкой, имеющей распределение Стьюдента.Прикладная статистика. Основы эконометрики: Учебник для вузов: В 2 т. 2-е изд., испр. – Т. 2: Айвазян С.А. Основы эконометрики. – М.: ЮНИТИ-ДАНА, 2001. – С. 73.
ответ тест i-exam
Похожие вопросы:
 – расходы на потребление в текущем периоде,
 – доходы в текущем периоде,
 – доходы в предыдущем периоде,
 – государственные расходы в текущем периоде,
 – инвестиции в текущем периоде.
 являются линейной комбинацией дохода в текущем периоде
 и дохода в предыдущем периоде

 представляют собой линейную зависимость от дохода в текущем периоде

 тождественно равен сумме потребления в текущем периоде
 инвестиций в текущем периоде
 и государственных расходов в текущем периоде